
撒哈拉以南非洲的能源版图中,莫桑比克近年来成为最具爆发力的天然气新星之一。它与安哥拉、赤道几内亚等全面老化的“日落油田”国家形成鲜明对比。
在撒哈拉以南非洲,能源红利分配呈现出戏剧性分化。一些国家陷入“资源诅咒”,而另一些则凭借新发现的超级气田或浮式LNG技术,正在挤入全球能源供应链。
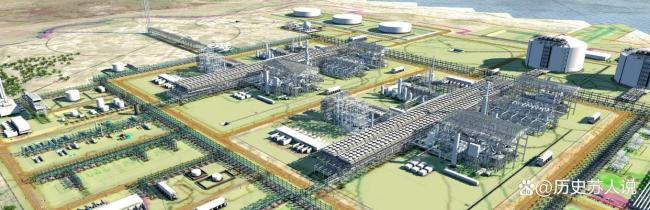
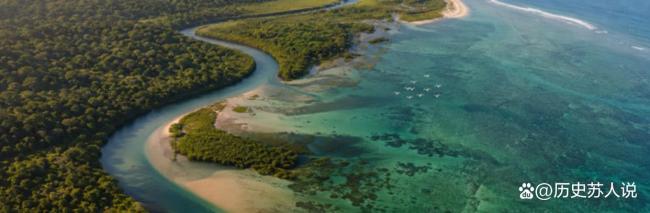
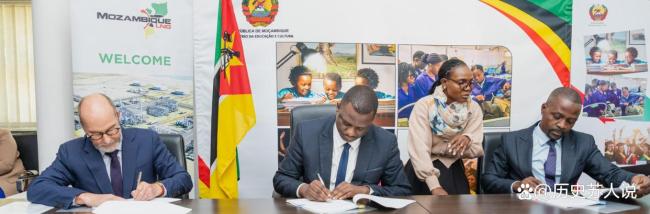
莫桑比克北部的鲁伍马盆地拥有世界级的天然气储量,探明可采储量高达数万亿立方米。尽管当地长期面临极端武装叛乱,总投资超过200亿美元的“莫桑比克LNG项目”曾在2021年被迫宣布不可抗力并全面停工,但随着安全局势逐步受控,该项目已解除不可抗力并全面重启陆上和海上活动。其早期的海上浮式LNG项目Coral South FLNG早已实现商业化投产并向全球出口,使莫桑比克迅速崛起为该地区重要的LNG出口国。
除了莫桑比克,其他几个国家也通过采用轻资产的FLNG技术,成功进入全球液化天然气市场。例如,刚果(布)引入意大利埃尼集团的Tango FLNG和Nguya FLNG项目,快速推进其“刚果LNG”战略,成为非洲天然气板块少数实现产能正增长的国家。毛里塔尼亚与塞内加尔的大托蒂-阿姆海姆跨国天然气项目实现了商业化运营,使这两个原本无LNG出口经验的西非国家正式进入全球液化天然气玩家行列。科特迪瓦依靠Baleine深水油气田的重大发现,加速自身天然气发电和工业化,并试图成为西非区域的能源枢纽。
作为撒哈拉以南非洲最大的传统油气国,尼日利亚的情况复杂。欧洲切断对俄管道气后,尼日利亚的NLNG公司确实增加了向欧洲的LNG出口。然而,尼日利亚长期受到沿海大规模盗油、老旧输油管线频繁破坏以及上游投资不足的影响,尽管其潜力巨大,如正在推进的NLNG 7号线扩建项目,但产能常常因基础设施问题而大打折扣。
撒哈拉以南非洲并非铁板一块。像安哥拉和赤道几内亚那样因老油田枯竭和资本撤离而陷入产能断崖的国家属于日落型,而莫桑比克、刚果(布)和毛里塔尼亚等则成功利用新技术和新发现,成为新一轮全球能源重组中的红利收割者。
大牛时代配资提示:文章来自网络,不代表本站观点。
火山策略 一舞出圈后,被 400 亿东莞首富收入囊中,现在已是 7 岁孩子的妈妈了
贵海国际 课堂搬进山海间! 让青年把宁波乡村“好风景”变成“好钱景”